
男装向左,女装向右:中国服装市场的“性别地图”与“风格版图”
一件衣服在诞生之前,就已经被贴上了标签。男装追求“功能与克制”,女装拥抱“时尚与表达”;运动服...
2026-09-22
男装向左,女装向右:中国服装市场的“性别地图”与“风格版图”
一件衣服在诞生之前,就已经被贴上了标签。男装追求“功能与克制”,女装拥抱“时尚与表达”;
运动服跨越性别界限,童装则在安全与审美之间寻找平衡。这些标签背后,是一张清晰的中国
服装市场分布图谱。
温州服装产业总产值已突破700亿元,精品定制西服占全国市场九成份额。但温州的故事只是
中国服装产业的一个切片。当我们将目光拉向全国市场,不同性别、不同风格的服装品类,正
呈现出截然不同的增长逻辑与竞争格局。
中国男装市场服务约6亿男性消费者,是一个规模庞大但品牌格局相对稳定的赛道。按收入计,
国内品牌在男装市场的份额从2020年的87.2% 提升至2025年的88.8%,预计2030年将达到89.7%。
这个市场的显著特征是大众市场主导。2025年,大众市场仍占据男装84.0% 的份额。但这并不
意味着男装没有高端化的趋势——商务通勤与正式场合仍是男装的核心场景,西装、衬衫、夹
克等品类承载着“得体”这一基本诉求。
与女装的“快时尚”逻辑不同,男装消费者更看重结构化的面料、中性的色调和耐穿的品质。
个性化定制正在成为男装的新增长点, driven by 男性时尚意识的提升和对个人形象的关注。
女装是中国服装市场中规模最大、也最分散的细分领域。它的需求由时尚驱动,具有高SKU密
度、宽尺码色域、以及对定价纪律和生命周期管理的严苛要求。
一个值得注意的结构性变化是:休闲装已经占据女装市场的绝对主导地位。2025年,休闲装
占女装市场的36.04%,反映出消费者对舒适、百搭、易穿搭服装的明确偏好。与此同时,运动装
是女装中增长最快的细分赛道,预计2026至2031年的复合年增长率为4.82%。
大众市场在2025年仍主导女装收入,但其份额预计到2030年将进一步收缩,消费需求正逐步向高
端化和设计师品牌迁移。
尽管出生率持续下行,中国童装市场却在2026年交出了一份亮眼的成绩单:市场规模突破3200
亿元,同比增速高达12%,显著高于成人服饰。中国已成为全球最大的童装市场,占据超过20%的
份额。
童装的增长逻辑已经发生根本转变:从“靠儿童人口数量”转向 “靠每个孩子的消费价值” 。两大
引擎正在驱动这一转变:
场景化功能童装成为第一增长极。49.3%的消费者倾向按不同场景选购童装,39.4%的家长愿意
为采用科技面料的功能型童装支付溢价。速干排汗、耐磨、防风防水、防晒等功能,正从专业运动
场景渗透进日常穿着。
文化属性童装构成第二增长极。90后妈妈占线上童装消费群体的51%,46%的Z世代妈妈愿意为
孩子的“独特时尚形象”额外消费。苗绣、扎染、游牧纹样等传统文化及非遗元素,正被越来越多的
童装品牌融入现代设计。
休闲装是当前全球服装市场中体量最大、增长最稳定的风格品类。2025年,全球休闲装市场
规模达到6452亿美元,预计2034年将增长至9063亿美元,复合年增长率3.89%。
亚太地区是休闲装的最大市场,2024年占据41.51% 的份额,中国和印度的人口基数与中产阶
级收入增长是核心驱动力。在中国市场,休闲装的渗透正在重塑整个服装消费的逻辑——职场的着
装规范在松动,消费者越来越追求“从工作到休闲无缝切换”的单品。
运动服装是近年来增长最强劲的风格品类之一。2025年全球运动休闲服饰市场规模达到4302亿
美元,预计2035年将增至8503亿美元,复合年增长率高达7.1%。
中国运动装市场的增长受多重因素驱动:运动参与率持续上升、运动服饰在训练与通勤休闲场
景中的应用更加广泛、以及持续的产品升级将性能特点带给更广泛的消费者。一个显著趋势是:运
动元素正在向日常服装渗透——速干、弹力、防晒、轻量保暖等功能属性,不再局限于专业运动
场景,而是越来越多地融入日常穿着。
大众市场仍是运动装的最大细分市场,2025年占比70.0%,但随着需求向更高端和性能驱动迁移,
其份额预计到2030年将下降至68.7% 。
与大众市场的喧嚣不同,正装和定制服装是一个高度专业化、区域集聚特征明显的赛道。温
州在这一领域的地位尤为突出:精品定制西服占全国市场九成份额。
这一优势并非偶然。以报喜鸟、夏梦、乔顿为代表的温州男装企业,在大规模个性化智能定制、
高端西服制造、ODM国际化加工等领域建立了深厚的能力壁垒。报喜鸟是国家工信部智能制造示范
企业,夏梦.意杰和乔顿曾获“温州(全球)高端男装功勋大奖”,百先得与中国80%以上一线男装品
牌保持长期合作。温州企业的共同特征是:以制造能力为根基,在“看不见的地方”掌握着中国
高端男装的话语权。
维度 | 核心特征 | 关键数据 |
男装 | 稳定、品牌集中、大众主导 | 6亿消费者,国内品牌份额88.8% |
女装 | 最大、最分散、时尚驱动 | 休闲装占36%,运动装增速4.82% |
童装 | 逆势高增长、场景化+文化化 | 3200亿市场,增速12% |
休闲装 | 最大风格品类、亚太主导 | 全球6452亿美元,亚太占41.51% |
运动装 | 增速最快、边界消融 | 全球CAGR 7.1%,大众市场占70% |
正装/定制 | 区域集聚、温州主导 | 温州精品定制西服占全国九成 |
中国服装市场正在经历一场结构性分化:男装走向“克制的高端化”,女装在“快与散”中寻找效率,童装靠
“功能+文化”逆势增长;休闲装统揽最大体量,运动装以性能升级渗透日常,而正装定制则在温州等产业集群
中沉淀为“隐形冠军”式的存在。
对于从业者而言,理解这张“性别地图”与“风格版图”,比追逐单一风口更重要。因为服装生意的本质,从来都是在
对的人群、对的场景、提供对的产品——而中国市场足够大,容得下每一种“对”的答案。

假日,是一种穿在身上的心情
我们常常把“假日”理解成一个日期、一段行程、一张车票。
但假日真正让人留恋的,从来不是那个目的地,而是整个人松下来的那种状态——不用赶时间,不用端着,不用在意别人的目光。
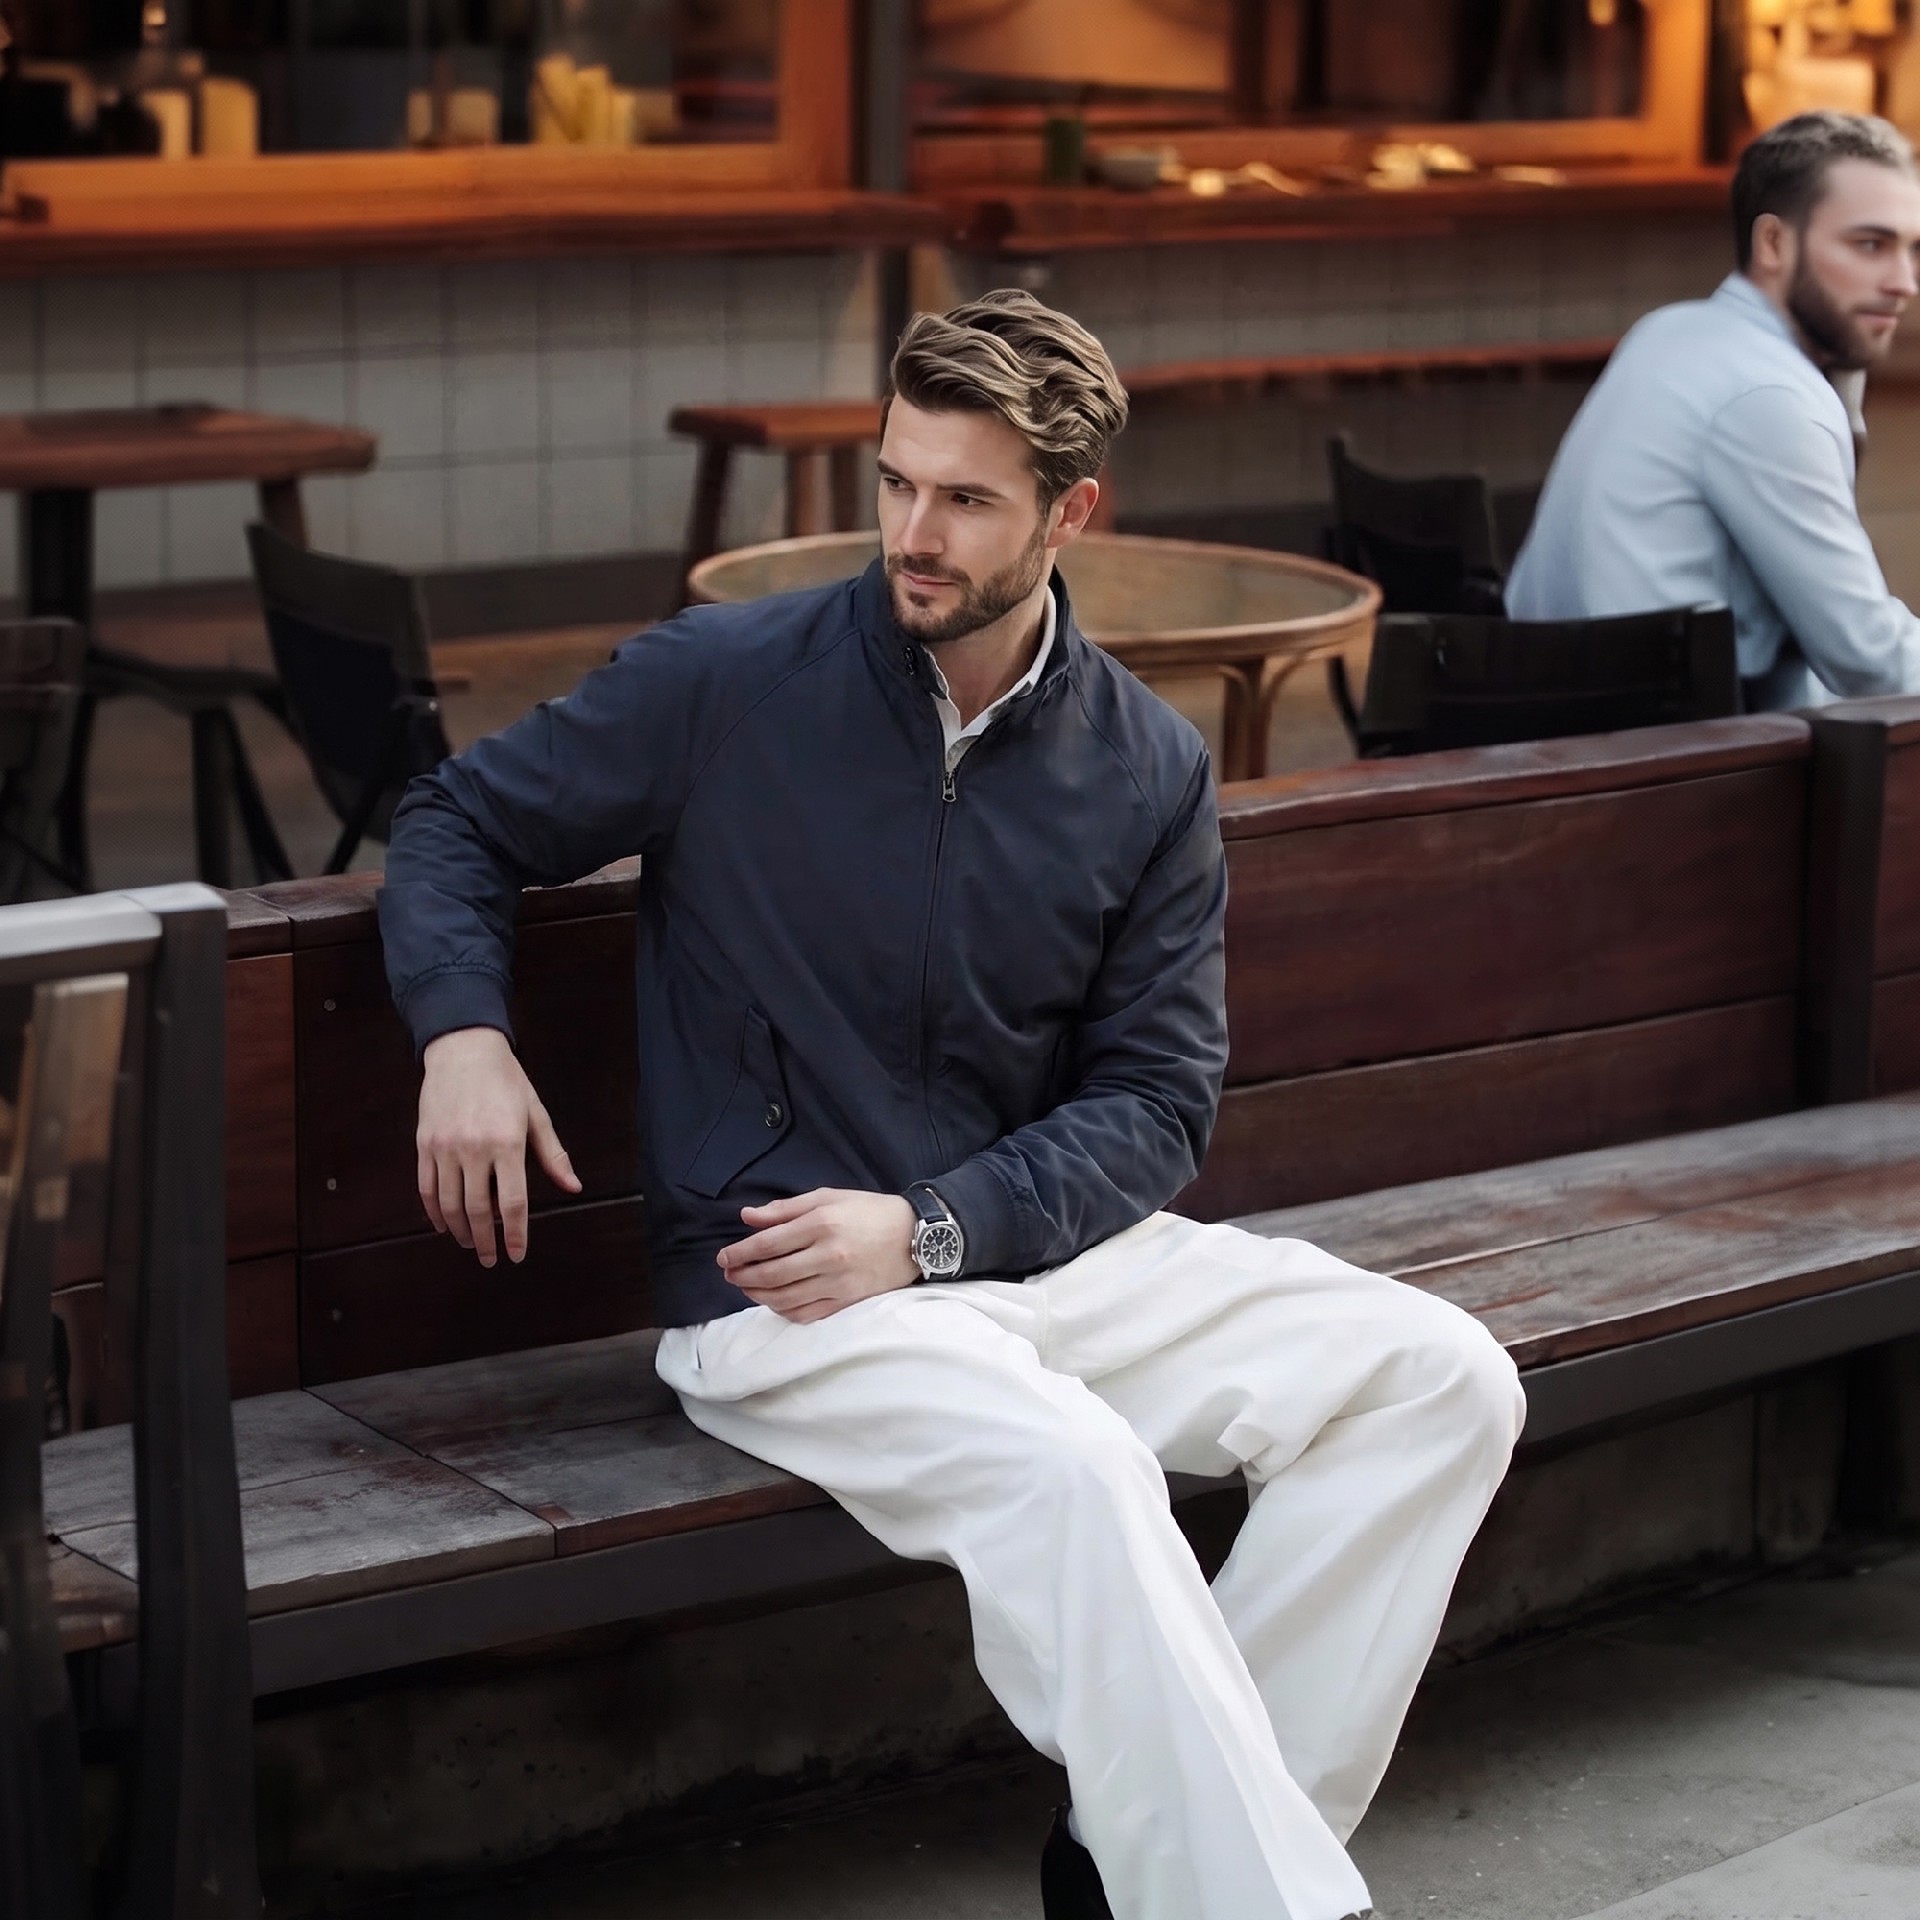
浙江假日休闲服饰有限公司,做的就是这样一件事:把假日的感觉,缝进每一件衣服里。
一件衣服的松弛感,从面料开始
我们相信,真正的舒适不是“看起来休闲”,而是穿上身的那一刻,肩膀自然下沉,呼吸变得顺畅,整个人像被轻轻接住。
所以从选料开始,我们就偏向那些亲肤、透气、有垂坠感的面料。不追求硬挺的版型去“撑”出气场,而是让衣服去适应身体,而不是让身体去迁就衣服。
休闲,不等于随便
“假日”两个字,容易让人联想到宽松、随意。但我们理解的休闲,是一种有分寸的自在。
剪裁上保留利落的线条,颜色上多用低饱和的柔和色调,细节处不堆砌、不张扬。一件衣服可以穿着去楼下咖啡馆,也可以穿着去见朋友,甚至临时开个视频会议也不违和。
假日,不只属于周末
我们见过太多人,把好衣服留给“特殊场合”,平时就凑合穿。
但生活的大部分,恰恰是那些没有名字的普通日子。如果一件衣服能让你在周三的下午也觉得轻松一点,那它就已经完成了它的使命。
浙江假日休闲服饰有限公司,想做的不是让你“等到假日才穿的衣服”,而是让每一天都有一点假日感。
衣服是穿在身上的生活态度。
假日,从你穿上它的那一刻开始。
互动话题:
你心中最“假日”的一件衣服是什么样的?欢迎在评论区聊聊。

商务休闲男装竞争状


商务休闲男装市场前景看好
据估算,2012年商务休闲男装市场容量约为1000亿元左右。随着休闲潮流渗透到正装领域,商务休闲装在男装中市场份额逐渐提升,预计2013年商务休闲男装在男装行业中市场份额由2009年的15.4%提升至16.2%。
九牧王定位中高档商务休闲男装,百货专柜渠道。公司核心产品为男裤与夹克,并享有“男裤专家”美誉。2011年男裤和夹克收入占比69%,2008年~2011年公司销售收入和净利润年均复合增长率分别为22.4%和37.9%。目前公司终端渠道3140家,其中直营731家,加盟2409家;终端形式上,百货专柜1673家,专卖店1467家,百货专柜占比行业。
产品力、渠道力、品牌力三力协同,保持竞争地位。公司拥有男装品牌运作的三大竞争优势——优质的产品、扁平的渠道模式和广泛的品牌影响力。以“裤文化”为依托的品牌形象,依靠强大的研发能力和差异化的核心产品占领市场;“纵向一体化”的运营模式及扁平的渠道模式具备良好的供应链管理能力和终端调控能力;“打造男士的着装顾问”战略,树立时尚、高品质的企业形象。
未来通过丰富上装品类,加快下沉三四线渠道获得内生及外延的同步增长。公司上装占比约53%,低于70%~80%的行业水平,从行业经验看,公司在上装方面的提升空间非常大,正如七匹狼成功从夹克突破到全品类、多系列的商务休闲男装,树立九牧王上装品牌,也将成为公司未来的突破点之一。未来公司将通过调整产品结构,提高平效以及综合毛利率的方式获得内生增长;公司终端渠道扁平式管理,扩张稳健,未来通过提高覆盖率及店铺密度的方式,加大二三线城市的下沉广度和深度。